“Sürdürülebilirlik nedir?” sorusu artık yalnızca çevre başlığı altında cevaplanamaz. Bir şirket için bu kavram, bugünkü büyümenin yarın hangi maliyetlerle geri döneceğini düşünme biçimidir. Enerji tüketimi, çalışan bağlılığı, tedarik zinciri, atık yönetimi, finansmana erişim ve itibar aynı resmin parçalarıdır. Şirket sadece ürün satmaz. Kaynak kullanır, ilişki kurar, risk taşır ve kararlarının izini geleceğe bırakır.
Bu yüzden mesele, “iyi görünmek” değildir. Asıl konu, şirketin devam edebilme kabiliyetidir. Kısa vadede kâr getiren bir tercih, uzun vadede maliyet, itibar kaybı veya mevzuat riski üretebilir. Tam tersi de mümkündür. Bugün yapılan ölçülü bir yatırım, yarın daha düşük gider, daha güçlü çalışan bağlılığı ve daha güvenilir marka algısı oluşturabilir.
Şirketler için kalıcı değer yaratmanın yolu, büyümeyi kaynakların sınırıyla birlikte düşünmekten geçer. Bu rehber, kavramı teorik bir tanım olarak değil, karar alma düzeni olarak ele alır. Çünkü iş dünyasında gerçek soru çoğu zaman şudur: Büyürken neyi tüketiyoruz ve bunu ne kadar süre taşıyabiliriz?
Sürdürülebilirlik Nedir, Neden Önemli?
Sürdürülebilirlik nedir denildiğinde en yalın cevap şudur: Bugünün ihtiyaçlarını karşılarken yarının kaynaklarını gereksiz biçimde tüketmeyen bir yönetim anlayışıdır. Şirket açısından bakıldığında bu tanım daha somut hale gelir. İşletme, üretim yaparken çevresel etkisini, çalışanlarına yaklaşımını, tedarik ilişkilerini ve ekonomik dayanıklılığını birlikte yönetmelidir.
Robert G. Eccles, Ioannis Ioannou ve George Serafeim’in The Impact of Corporate Sustainability on Organizational Processes and Performance adlı çalışması, sürdürülebilirlik odaklı şirketlerin yalnızca dış iletişimde değil, yönetim süreçlerinde de farklılaştığını gösterir. Araştırma, 180 ABD şirketini karşılaştırır ve bu yaklaşımı erken benimseyen kurumların yönetim yapısı, paydaş ilişkileri ve uzun vadeli performans açısından daha güçlü sonuçlar üretebildiğini tartışır. Bu bulgu, şirketler için konunun “itibar” başlığından ibaret olmadığını, karar alma kalitesini de etkilediğini gösterir.
Bu yaklaşımın önemli olmasının nedeni, şirketlerin yalnızca kendi iç süreçlerinden ibaret olmamasıdır. Bir üretim hattındaki enerji kullanımı faturaya yansır. Tedarikçideki kötü çalışma koşulu markaya döner. Plansız büyüme nakit akışını zorlar. Atık yönetimi zayıfsa hem maliyet hem de uyum riski doğar. Kısacası şirketin dışarıda bıraktığını sandığı konular, bir süre sonra içeri girer.
Yeni dönemde müşteriler, yatırımcılar ve çalışanlar şirketlerden daha fazla açıklık bekliyor. Bu beklenti bazen satın alma kararında, bazen finansman koşullarında, bazen de yetenekli çalışanı elde tutma becerisinde kendini gösterir. Burada mesele yalnızca imaj değildir. Güven, şirketin görünmeyen sermayesidir.
Bir işletme bugünkü kararlarını geleceğin yüküne dönüştürüyorsa kırılganlaşır. Kaynakları ölçen, etkilerini izleyen ve riskleri erken gören şirket ise daha kontrollü büyür. Bu nedenle kavramı yalnızca sosyal sorumluluk projesi gibi okumak eksik kalır. Doğru yerde, doğru veriyle, doğru hedefle ele alındığında bu yaklaşım doğrudan yönetim kalitesine bağlanır.
Üç Temel Ayak: Çevresel, Sosyal, Ekonomik
Kalıcı şirket yönetimi üç ayak üzerinde durur: çevresel denge, sosyal etki ve ekonomik devamlılık. Bu üç alan birbirinden ayrı görünür, fakat gerçekte aynı yapıyı taşır. Birinde oluşan sorun, diğerlerini de etkiler. Enerji maliyeti finansal tabloya girer. Çalışan memnuniyetsizliği verimliliği düşürür. Kısa vadeli kârlılık uğruna yapılan ihmal, uzun vadede daha pahalı hale gelir.
Çevresel Ayak
Çevresel taraf, şirketin doğayla ilişkisinden daha fazlasıdır. Enerji tüketimi, su kullanımı, hammadde seçimi, ambalaj, lojistik, atık ve karbon salımı bu alanın içindedir. Bir işletme kaynak kullanımını ölçmüyorsa, nerede kayıp yaşadığını da net göremez. O zaman iyileştirme niyeti havada kalır.
Örneğin üretimde fire oranını azaltmak çevresel etkiyi düşürürken maliyeti de azaltabilir. Daha verimli aydınlatma, daha iyi rota planlama veya geri dönüştürülebilir ambalaj seçimi yalnızca “duyarlı” adımlar değildir. Bunlar aynı zamanda işletmenin gider yapısını etkileyen kararlardır.
Sosyal Ayak
Sosyal taraf, şirketin insanla kurduğu ilişkiyi anlatır. Çalışan sağlığı, iş güvenliği, eğitim, eşitlik, kapsayıcılık, yerel toplumla ilişki ve müşteri güveni burada değerlendirilir. Şirket, içeride nasıl bir kültür kuruyorsa dışarıda da o kültürün izini taşır.
Çalışanını geliştirmeyen bir kurum, zamanla yetenek kaybeder. Tedarik zincirinde insan haklarını görmezden gelen bir yapı, marka güvenini zedeler. Müşteriye verdiği sözü tutmayan işletme ise pazarlama bütçesiyle kapatamayacağı bir açık oluşturur. Sosyal taraf bu yüzden yumuşak bir konu değildir. Doğrudan performansa dokunur.
Ekonomik Ayak
Ekonomik ayak, şirketin kâr etmesiyle ilgilidir; fakat yalnızca kısa vadeli kârla sınırlı değildir. Sağlıklı nakit akışı, verimli kaynak kullanımı, yatırım planı, risk yönetimi ve uzun vadeli rekabet gücü bu başlıkta düşünülür. Ekonomik devamlılık olmadan hiçbir iyi niyetli hedef kalıcı hale gelemez.
Burada temel soru şudur: Şirket bugün kazandığını yarın koruyabilecek mi? Eğer büyüme sürekli daha fazla kaynak tüketiyor, daha fazla borç yaratıyor veya daha fazla itibar riski üretiyorsa bu büyüme dayanıklı değildir. Sürdürülebilirlik ilkeleri tam da bu noktada değer kazanır. Şirketi yalnızca büyütmeye değil, büyümeyi taşıyabilir hale getirmeye odaklar.
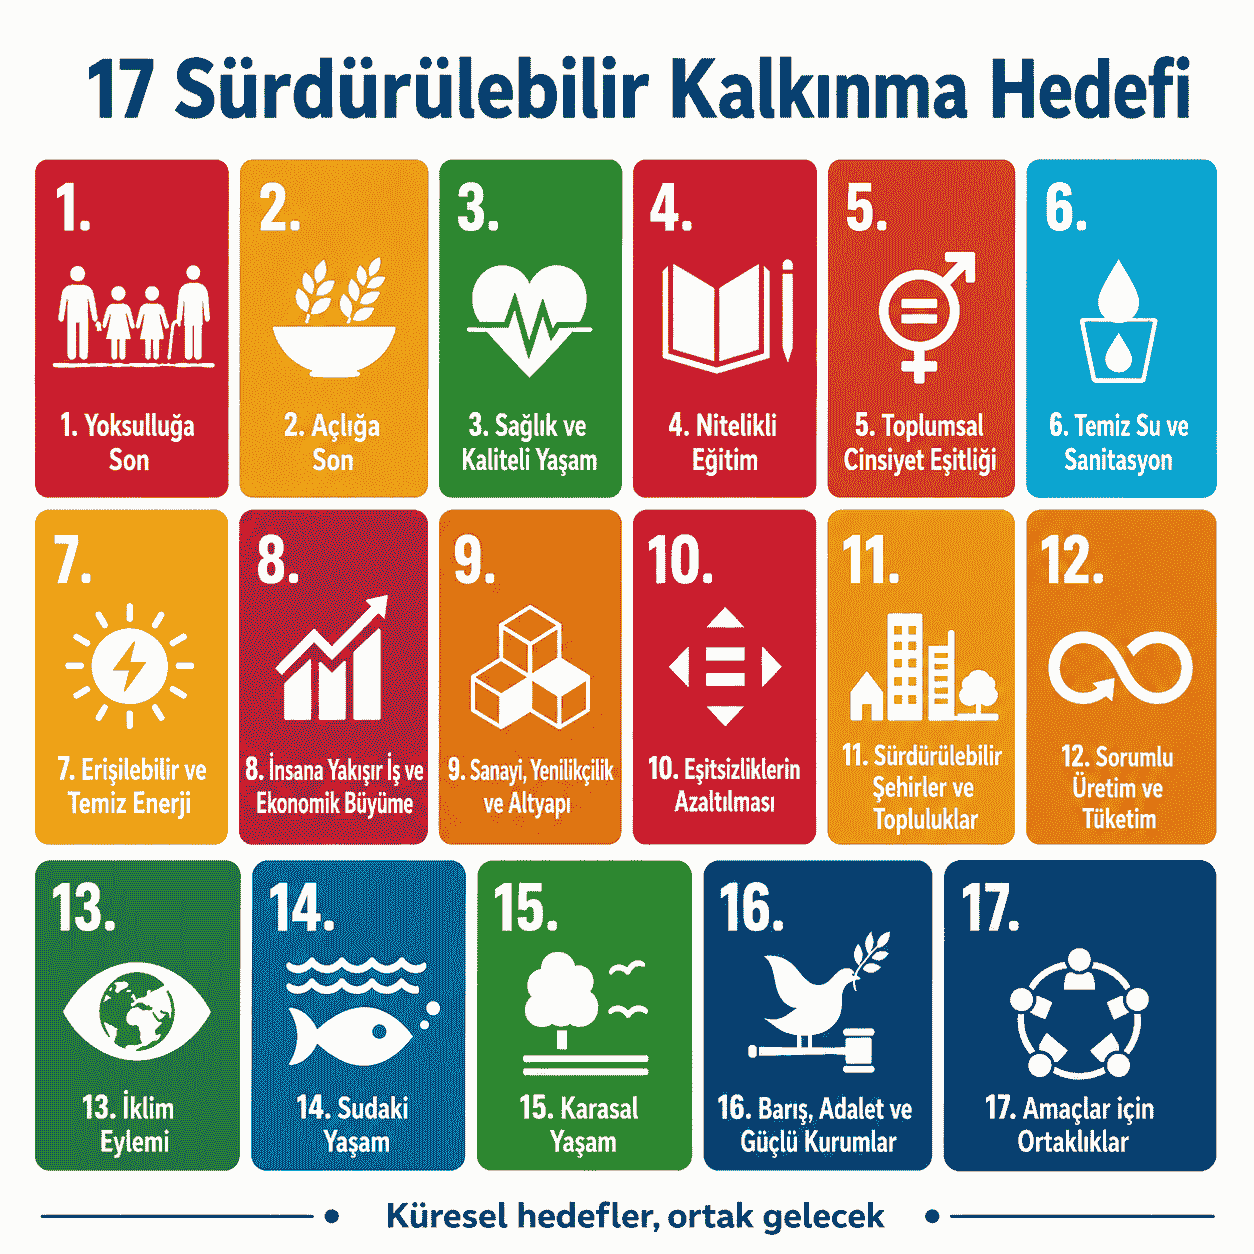
BM Sürdürülebilir Kalkınma Hedefleri, 17 SDG

Birleşmiş Milletler’in 17 Sürdürülebilir Kalkınma Hedefi, dünyadaki ortak sorunlar için genel bir çerçeve sunar. Yoksulluğun azaltılması, nitelikli eğitim, temiz enerji, insana yakışır iş, sorumlu üretim, iklim eylemi ve eşitsizliklerin azaltılması gibi başlıklar bu yapının içinde yer alır. Şirketler için bu hedefler, tek tek uygulanacak bir kontrol listesi olmaktan çok, kararları anlamlandıran ortak bir dil işlevi görür.
Her şirketin 17 hedefin tamamına aynı düzeyde katkı vermesi beklenmez. Bir tekstil firması için su kullanımı, tedarik koşulları ve atık yönetimi öne çıkabilir. Bir teknoloji şirketinde veri etiği, erişilebilirlik, çalışan gelişimi ve enerji tüketimi daha belirleyici olabilir. Bir gıda işletmesi ise tarımsal tedarik, ambalaj, soğuk zincir ve israf konularına daha fazla odaklanabilir.
Bu noktada önemli olan, şirketin kendi etkisini dürüst biçimde seçmesidir. Her hedefe dokunuyormuş gibi görünmeye çalışmak, stratejiyi zayıflatır. Daha doğru yaklaşım, en fazla etki edilen alanları belirlemek ve ilerlemeyi ölçülebilir hale getirmektir.
Şirketler İçin Sürdürülebilirlik Uygulamaları
Kurumsal sürdürülebilirlik, iyi niyet beyanıyla değil, iş süreçlerine yerleşen kararlarla oluşur. Bir şirketin bu alanda ilerlemesi için önce kendi etkisini görmesi gerekir. Nerede enerji harcanıyor? Hangi süreç atık üretiyor? Tedarikçiler hangi standartlarla seçiliyor? Çalışanlar nasıl geliştiriliyor? Ürün müşteriye ulaşana kadar hangi kaynaklardan geçiyor?
İlk uygulama alanı genellikle enerji ve kaynak verimliliğidir. Aydınlatma, ısıtma, soğutma, makine kullanımı, yakıt tüketimi ve üretim firesi ölçüldüğünde tablo netleşir. Bu tablo bazen büyük bir dönüşüm değil, küçük ama düzenli iyileştirmeler ister. Gereksiz tüketimi azaltmak, hem çevresel etkiyi hem de giderleri düşürür.
İkinci alan tedarik zinciridir. Şirket yalnızca kendi binasında olanlardan sorumlu değildir. Hammadde nereden geliyor, hangi koşullarda üretiliyor, nasıl taşınıyor, hangi ambalajla müşteriye ulaşıyor? Bu sorular tedarik yönetimini stratejik hale getirir. Özellikle ihracat yapan firmalar için bu alan, rekabet şartlarının bir parçası haline gelir.
Sürdürülebilirlik açısından önemli olan üçüncü alan çalışan politikalarıdır. Eğitim, iş güvenliği, adil ücret yapısı, kariyer fırsatları ve açık iletişim, sosyal etkiyi doğrudan belirler. Çalışanın şirkete güvenmediği yerde verimlilik uzun süre korunamaz. İnsan kaynağı yalnızca bordro kalemi değildir. İşin hafızasını ve ritmini taşır.
Dördüncü alan ürün ve hizmet tasarımıdır. Bir ürünün etkisi, çoğu zaman tasarım aşamasında belirlenir. Malzeme seçimi, kullanım ömrü, tamir edilebilirlik, ambalaj ve geri dönüşüm imkânı baştan düşünülmelidir. Sonradan iyileştirmek daha pahalı olabilir.
Beşinci alan finansmandır. Yeşil finansman araçları, çevresel ve sosyal etkisini ölçen şirketler için yeni imkânlar doğurabilir.
Sürdürülebilir iş modeli kurmak isteyen şirketler için temel ölçüt şudur: Uygulama yalnızca broşürde kalıyorsa değer üretmez. Operasyona, bütçeye, hedeflere ve sorumluluklara bağlanmalıdır.
Türkiye’den Örnekler
Türkiye’de sürdürülebilirlik örnekleri çoğu zaman büyük kampanyalardan önce maliyet kalemlerinde görünür. Elektrik faturası, su tüketimi, yakıt gideri, fire oranı, iade maliyeti ve tedarik riski şirket sahibine doğrudan konuşur. Bu yüzden yerel bağlamda en güçlü başlangıç noktası çoğu zaman verimliliktir.
Üretim sektöründe enerji verimli makineler, ısı geri kazanımı, bakım planlaması ve fire azaltma çalışmaları iyi örnekler oluşturur. Burada amaç yalnızca daha az kaynak kullanmak değildir. Aynı zamanda birim maliyeti düşürmek ve üretim kalitesini daha öngörülebilir hale getirmektir.
Tekstil sektöründe su tüketimi, kimyasal kullanımı, atık su yönetimi ve tedarik koşulları sürdürülebilirlik için önemlidir. Bu alanda ihracat yapan firmalar için uluslararası alıcıların beklentileri giderek daha belirgin hale gelir. Belge, veri ve izlenebilirlik artık yalnızca kalite departmanının değil, satışın da meselesidir.
Gıda sektöründe tedarik izlenebilirliği, ambalaj seçimi, soğuk zincir ve israf yönetimi kritik rol oynar. Bir ürünün raf ömrü, taşıma koşulları ve iade oranı hem ekonomik hem çevresel sonuçlar doğurur. Küçük bir rota iyileştirmesi bile yakıt tüketimini ve teslimat performansını etkileyebilir.
KOBİ’ler için örnekler daha sade başlayabilir. Dijital fatura süreçleri, stok takibi, enerji ölçümü, atık ayrıştırma, çalışan eğitimleri ve tedarikçi değerlendirme formları ilk adımlar arasında yer alır. Büyük bütçe olmadan da veri disiplini kurulabilir. Hatta çoğu şirket için en değerli başlangıç, neyi bilmediğini fark etmektir.
Türkiye’de şirketler açısından konu giderek daha stratejik hale geliyor. AB Yeşil Mutabakatı, ihracat beklentileri, finansmana erişim ve müşteri talepleri bu alanı yönetim masasına taşıyor. Bu yüzden örnekleri yalnızca sosyal sorumluluk faaliyeti gibi okumamak gerekir. Yerel gerçeklikte mesele, rekabet gücüyle doğrudan bağlantılıdır.
Sürdürülebilirlik Raporlaması
Raporlama, şirketin etkisini görünür hale getirme sürecidir. Bu çalışma yalnızca yıllık bir PDF hazırlamak anlamına gelmez. Asıl değer, şirketin hangi verileri takip ettiğini, hangi hedefleri koyduğunu ve ilerlemeyi nasıl yönettiğini göstermesidir.
Bir işletme enerji tüketimini, karbon salımını, su kullanımını, atık miktarını, çalışan devir oranını, iş güvenliği kayıtlarını ve tedarikçi performansını ölçmeye başladığında kendine daha net bakar. Bu veriler yalnızca dış paydaşlar için değildir. Yönetim ekibi de kararlarını daha sağlam zemine oturtur.
Sürdürülebilirlik raporlarında şeffaflık önemlidir. Şirket yalnızca iyi sonuçları değil, geliştirmesi gereken alanları da dürüstçe ele almalıdır. Çünkü güven, kusursuz görünmekten değil, gerçekçi ilerleme göstermekten doğar. Bu yaklaşım yatırımcı, müşteri, çalışan ve iş ortağı açısından daha ikna edicidir.
Kurumsal sürdürülebilirlik çalışmaları raporla birlikte daha disiplinli hale gelir. Çünkü rapor, dağınık iyi niyetleri hedefe, hedefleri veriye, veriyi de hesap verebilirliğe bağlar. Yine de raporun kendisi amaç değildir. Amaç, şirketin daha iyi karar almasını sağlayan bir öğrenme düzeni kurmaktır.
İlk Adımlar: Yol Haritası
Bir şirket bu alanda çalışmaya başlamak için dev bir dönüşüm planı beklemek zorunda değildir. En doğru başlangıç, mevcut durumu anlamaktır. Hangi kaynaklar kullanılıyor, hangi süreçler daha fazla maliyet üretiyor, hangi etkiler ölçülmüyor? İlk cevaplar çoğu zaman şirketin kendi kayıtlarında saklıdır.
İlk adım etki alanlarını çıkarmaktır. Enerji, su, atık, tedarik, çalışan politikaları, lojistik, ürün tasarımı ve müşteri ilişkileri ayrı başlıklar halinde incelenebilir. Bu çalışma karmaşık olmak zorunda değildir. Basit bir tablo bile başlangıç için yeterli olabilir.
İkinci adım veri toplamaktır. Elektrik tüketimi, yakıt gideri, üretim firesi, iade oranı, çalışan devir hızı, eğitim saatleri ve tedarikçi sayısı gibi göstergeler izlenebilir. Ölçüm yapılmadan hedef koymak çoğu zaman tahmine dayanır. Tahmin ise yönetim için zayıf zemindir.
Üçüncü adım önceliklendirmedir. Her konu aynı anda ele alınamaz. Şirket önce en yüksek etki ve en yüksek risk alanlarını belirlemelidir. Bir üretici için enerji verimliliği ilk sırada olabilir. Bir hizmet şirketi için çalışan deneyimi daha kritik görünebilir.
Dördüncü adım hedef koymaktır. Hedefler ölçülebilir, gerçekçi ve zamanlı olmalıdır. “Daha çevreci olmak” hedef değildir. “Bir yıl içinde elektrik tüketimini yüzde 10 azaltmak” daha yönetilebilir bir ifadedir. Sürdürülebilir iş kurmak isteyen şirketler, niyeti sayıya çevirmeyi öğrenmelidir.
Beşinci adım sorumluluk atamaktır. Bir hedefin sahibi yoksa ilerlemesi de zorlaşır. Şirket içinde bir kişi veya ekip veri toplamadan, takipten ve raporlamadan sorumlu olmalıdır. Bu görev yalnızca iletişim departmanına bırakılmamalıdır. Finans, insan kaynakları, operasyon ve satın alma birlikte çalışmalıdır.
Altıncı adım düzenli gözden geçirmedir. Her hedef belirli aralıklarla kontrol edilmelidir. İşe yarayan uygulamalar güçlendirilmeli, sonuç vermeyenler yeniden tasarlanmalıdır. Bu süreçte mükemmellik beklentisi yerine öğrenme disiplini daha faydalıdır.
Yedinci adım iletişimdir. Şirket ne yaptığını açık, sade ve kanıtlanabilir biçimde anlatmalıdır. Fazla iddialı söylemler yerine somut ilerleme tercih edilmelidir. Çünkü bu alanın en büyük risklerinden biri, yapılan işten daha büyük konuşmaktır.
SSS
Sürdürülebilirlik nedir?
Sürdürülebilirlik nedir sorusunun kısa cevabı, bugünün ihtiyaçlarını karşılarken yarının kaynaklarını gereksiz biçimde tüketmeyen yönetim anlayışıdır. Şirketler için bu yaklaşım çevresel, sosyal ve ekonomik kararların birlikte ele alınması anlamına gelir.
Kurumsal sürdürülebilirlik ne anlama gelir?
Kurumsal sürdürülebilirlik, şirketin faaliyetlerini yalnızca kâr hedefiyle değil, insan, çevre, yönetişim ve uzun vadeli değer üretimiyle birlikte yönetmesidir. Bu yapı strateji, operasyon, raporlama ve kültürle desteklenmelidir.
Sürdürülebilir iş modeli nasıl kurulur?
Sürdürülebilir iş modeli, kaynak kullanımını ölçen, maliyetleri izleyen, çalışan ve tedarikçi ilişkilerini güçlendiren, ürün etkisini baştan düşünen bir yapıyla kurulur. Başlangıç noktası büyük vaatler değil, doğru veridir.
Sürdürülebilirlik ilkeleri nelerdir?
Sürdürülebilirlik ilkeleri çevresel denge, sosyal sorumluluk, ekonomik devamlılık, şeffaflık ve hesap verebilirlik etrafında şekillenir. Şirketler bu ilkeleri kendi sektörlerine ve etki alanlarına göre yorumlamalıdır.
Şirketler bu alanda nereden başlamalı?
İlk adım mevcut durumu ölçmektir. Enerji, su, atık, tedarik, çalışan verileri ve maliyet kalemleri incelenmelidir. Ardından öncelikli alanlar seçilmeli, hedefler belirlenmeli ve sorumlular atanmalıdır.
Sürdürülebilirlik örnekleri hangi alanlarda görülür?
Sürdürülebilirlik örnekleri enerji verimliliği, atık azaltma, su yönetimi, adil tedarik, çalışan eğitimi, yeşil finansman, ürün tasarımı ve raporlama gibi alanlarda görülebilir. En doğru örnek, şirketin gerçek etkisine temas eden uygulamadır.
Bu yaklaşım küçük şirketler için de gerekli mi?
Evet. Küçük şirketler de kaynak kullanır, çalışan istihdam eder, tedarikçi seçer ve müşteri güveni taşır. Büyük raporlarla başlamak gerekmez. Basit ölçüm, düzenli takip ve gerçekçi hedefler çoğu zaman yeterli ilk adımdır.
Sonuç
Bir şirketin geleceği yalnızca ne kadar hızlı büyüdüğüyle belirlenmez. Büyürken neyi tükettiği, hangi ilişkilere yaslandığı, hangi maliyetleri ertelediği ve hangi riskleri gördüğü de aynı derecede önemlidir. Bu nedenle kalıcı değer yaratmak isteyen işletmeler için sürdürülebilirlik, dışarıdan eklenen bir vitrin değil, yönetim biçimidir.
Bugünün şirketleri daha karmaşık bir dünyada karar alıyor. Enerji fiyatları değişiyor, müşteri beklentileri dönüşüyor, çalışanlar daha anlamlı iş ortamı arıyor, yatırımcılar daha fazla veri istiyor. Bu ortamda güçlü olan şirket, her şeyi bir anda çözen değil, etkisini ölçen ve adım adım iyileştiren şirkettir.
Asıl mesele büyük cümleler kurmak değildir. Kaynağı doğru kullanmak, insanı merkeze almak, ekonomik dayanıklılığı korumak ve ilerlemeyi açık biçimde göstermek gerekir. Şirket, yarını tüketmeden büyüyebildiği ölçüde gerçekten güçlü hale gelir.